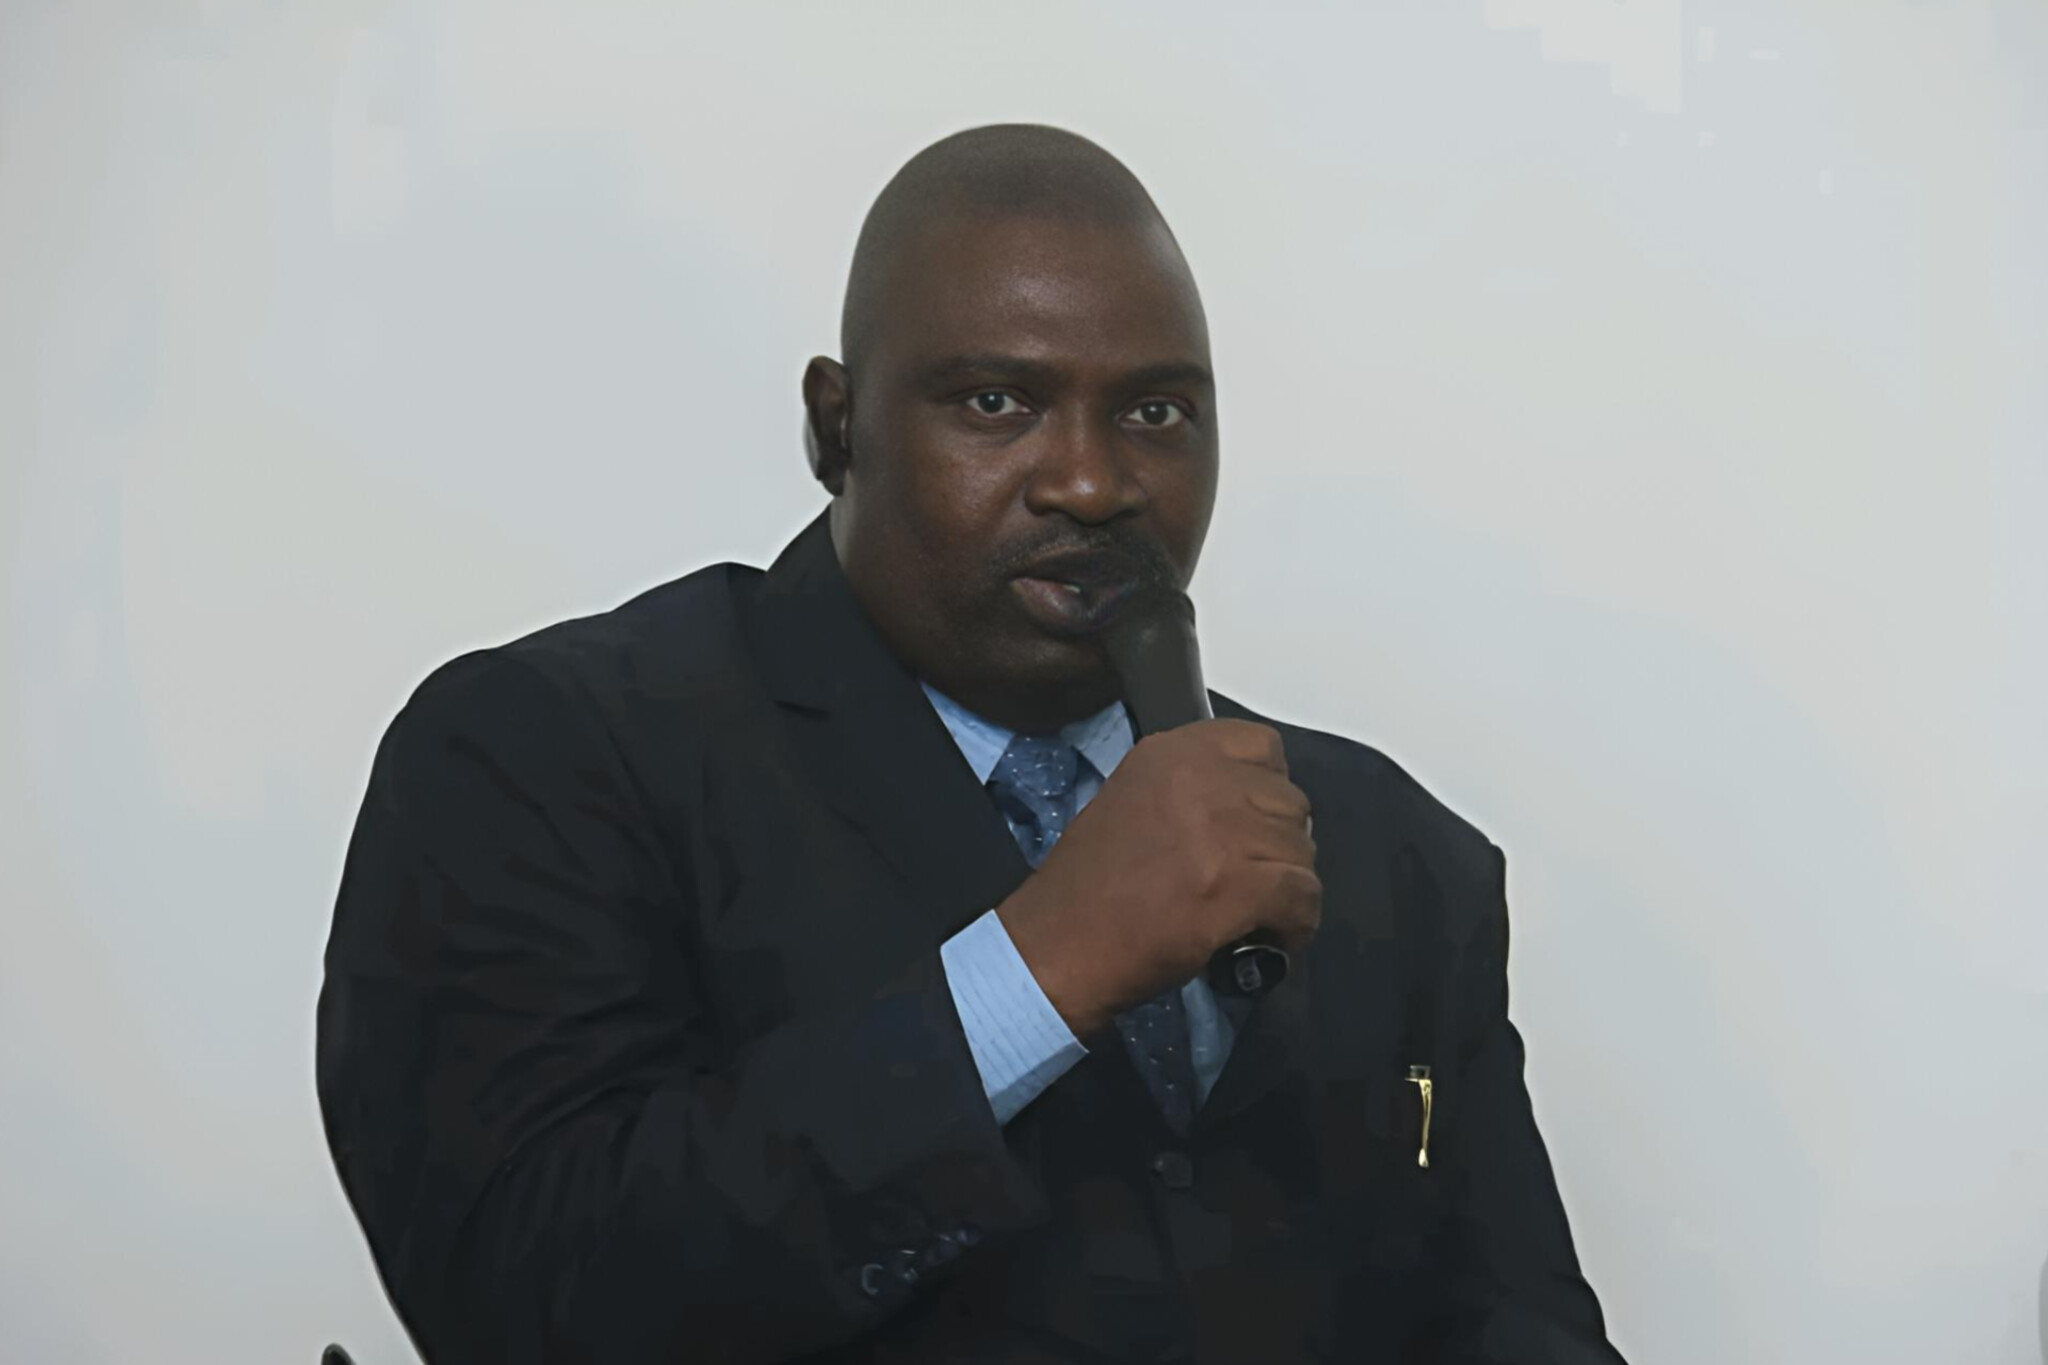
S’appuyant sur le rapport 2024 de la Chambre des Comptes sur l’exécution de la loi de finances, Roger Justin Noah ouvre une série d’analyses consacrée à la gestion budgétaire de l’État camerounais. L’auteur y met en avant les écarts relevés entre les discours officiels et les constats de la juridiction financière : sous-estimation de certaines recettes, dépenses irrégulières, aggravation du déficit budgétaire, hausse de la dette publique et nombreuses insuffisances dans le suivi de la performance administrative.
L’intégralité de sa sortie ⬇️
Le rapport de la Chambre des Comptes sur l’exécution de la loi de finances obligatoirement joint au projet de la loi de règlement est une mine d’informations sur la gestion financière et budgétaire dans notre pays. Il nous indique la réalité des faits par rapport aux slogans et narratifs du gouvernement. C’est pourquoi, j’ai décidé de lancer une série relative a ce rapport. Et vous verrez qu’une année a l’autre, ce régime RDPC nous ment, il vole ici et là, il détourne ici et là.
L’ordonnance no 62/0F/4 du 7 février 1962 portant régime financier de la République Fédérale du Cameroun modifiée par la loi no 2002/001 du 19 avril 2002 a institue le compte de résultat en son article 55 qui « arrête le montant définitif des recettes et des dépenses, constate les résultats financiers dudit exercice clos ». Depuis la loi no 2007/006 du 26 décembre 2007 portant régime financier de l’Etat (article 20 alinéa 1), le compte de résultat a été remplacée par la loi de règlement.
La loi n° 2018/012 du 11 juillet 2018 portant régime financier de l’Etat et des autres entités publiques a institué en son article 20 alinéa 1 la loi de règlement qui est « la loi de constatation de la dernière loi de finances exécutée » ; exactement la même définition que dans loi no 2007/006 du 26 décembre 2007 portant régime financier de l’Etat (article 20 alinéa 1).
« Ainsi, c’est au moyen du Projet de Loi de Règlement que le Gouvernement est appelé à rendre compte au Parlement de l’exécution du budget de l’exercice N-1 avant le vote de la loi de finances de l’exercice N+1. » rappelle la Chambre des Comptes.
L’article 39 (c) de la loi n° 2006/016 du 29 décembre 2006 fixant l’organisation et le fonctionnement de la Cour Suprême dispose : « la Chambre des Comptes est compétente pour donner son avis sur les projets de loi de règlement présentés au Parlement ».
De même, l’article 21 (1) de la loi n° 2018/012 du 11 juillet 2018 sus citée dispose : « sont joints au projet de loi de règlement : (…) un rapport de la juridiction des comptes sur l’exécution de la loi de finances accompagné d’une certification de la régularité, de la sincérité et la fidélité des comptes de l’Etat ». Je lance la série par la fin du rapport. Ensuite, on parlera des curiosités relevées dans le rapport de la Chambre des Comptes pour l’exercice 2024.
AVIS DE LA CHAMBRE DES COMPTES SUR LE PROJET DE LOI DE REGLEMENT DE L’EXERCICE 2024
Le contexte macroéconomique qui a prévalu lors de l’exécution de la Loi de Finances de l’exercice 2024 a été marqué par une forte diminution du taux d’inflation qui s’est situé à 4,5% contre 7,4% en 2023, grâce au resserrement de la politique monétaire, au contrôle des prix et à la réduction de l’inflation des importations. Le taux de croissance du PIB quant à lui s’est établi à 3,5 % contre 3,2% en 2023, en raison de la performance des secteurs primaire et tertiaire. La transmission à la Chambre des Comptes du Projet de Loi de Règlement, qui rend compte de l’exécution du budget de l’exercice 2024, s’est faite dans les délais convenus avec le Ministre des Finances et dans le respect du format défini par le Régime Financier de l’Etat.
Les travaux d’élaboration du Rapport sur l’exécution de la Loi de Finances 2024, effectués sur la base de ce Projet de Loi de Règlement et ses annexes, ont conduit à des constats portant sur : les recettes de l’Etat ; les dépenses de l’Etat ; les comptes d’affectation spéciale ; le solde budgétaire ; la dette publique ; les rapports annuels de performance.
Sur les recettes budgétaires, la Chambre des Comptes note qu’en 2024, elles se sont élevées à 6 895,5 milliards FCFA, dont 5065,6 Milliards FCFA de recettes propres et 1829,9 milliards FCFA d’emprunts, soit un taux de réalisation de 95, 20%. Ce taux est en hausse de 5,66 points par rapport à l’exercice 2023 où il était de 89,52%.
Elle observe également une sous-estimation du potentiel de certaines recettes. D’autres recettes ont connu des réalisations anormalement faibles au regard de leur nature et de l’activité des services concernés, bien que ce phénomène soit en baisse par rapport à l’exercice 2023.
Les dépenses budgétaires tel qu’il ressort de l’article 3 du Projet de Loi de Règlement se sont élevées à 6226,2 milliards FCFA, soit 1390,8 milliards FCFA pour l’investissement, 3733,7 milliards de FCFA pour le fonctionnement et 1 101,7 milliards FCFA pour le service de la dette. Si la Chambre des Comptes note une évolution dans le respect du principe d’autorisation préalable, elle relève cependant que certaines dépenses ont été exécutées sans habilitation réglementaire du Premier Ministre, en ce qui concerne les transferts de crédits et du Ministre des Finances pour ce qui est des virements.
L’exécution du BIP en mode FINEX enregistre une baisse de 7,1% entre 2023 et 2024, passant de 557,4 milliards FCFA à 517,8 milliards FCFA, soit une diminution de 39,6 milliards FCFA. S’agissant des concours financiers de l’Etat en faveur des CTD, les concours directs se sont élevés à 127,18 milliards FCFA alors que les concours financiers indirects ont été de 328,59 milliards FCFA. L’ensemble des concours en faveur des CTD d’un montant total de 456,14 milliards FCFA est en diminution de 53,44 milliards FCFA par rapport à 2023, soit une baisse en valeur relative de 10,48%. Sur les Comptes d’Affectation Spéciale, l’assainissement engagé par le Ministre des Finances apporte des améliorations, mais n’est toujours pas achevé.
En effet, en 2024, la Chambre des Comptes observe encore une ambigüité quant au sort des recettes recouvrées supérieures au plafond autorisé, la faible exécution des recettes et dépenses de certains CAS, le non-respect de l’intangibilité des soldes et la non-détermination de l’excédent de trésorerie.
Les opérations budgétaires de l’Etat ont conduit à un solde budgétaire de – 353.9 milliards FCFA, qui s’est davantage dégradé par rapport à celui de l’exercice 2023 qui était de – 1,7 milliards de FCFA. En ce qui concerne la dette publique, la Chambre des Comptes relève que l’encours de la dette directe de l’Etat au 31 décembre 2024, s’élève à la somme de 13 600 milliards FCFA, soit 4 694 milliards FCFA pour le stock de la dette intérieure et 8 906 milliards FCFA pour le stock de la dette extérieure. Cet encours est en augmentation de 1 814 milliards FCFA par rapport à 2023, soit une hausse de 15,39%.
Le taux d’endettement du Cameroun est de 45,6% et reste inférieur au plafond de 70% fixé par le cadre de surveillance multilatérale de la CEMAC. Toutefois, la non régularisation des restes à payer en dettes financières et le recensement partiel de la dette du secteur public ne permettent pas d’avoir la situation exhaustive de la dette publique au 31 décembre 2024.
Par ailleurs, la Chambre des Comptes note que l’accumulation des restes à payer entraine de conséquences néfastes pour l’économie nationale. Quant aux SEND’s, ils s’élèvent à 4 102 milliards de FCFA au 31 décembre 2024, représentant 30,16% de l’encours de la dette directe de l’Etat. Ce montant est en hausse par rapport à l’exercice 2023 où il était de 3 844,7 milliards de F CFA. Relativement aux Rapports Annuels de Performance, la Chambre pose la problématique de la fiabilité des données au regard de ses constats sur : l’absence des Projets de Performance de Administrations (PPA) et des Cadres de Dépenses à Moyen Terme (CDMT) ; les discordances entre les CDMT et les RAP ; l’absence d’information sur les fonctions de certains responsables de programmes ; le mauvais reporting des données ; la mauvaise détermination de certains taux ; la faiblesse de certains taux de réalisation technique et taux de réalisation financière.
Elle, recommande à cet effet,
Au total, la Chambre des Comptes recommande au Gouvernement :
1° – de publier dès le lancement du budget, le décret fixant la répartition de la Dotation Générale de la Décentralisation ;
2° – d’intégrer le montant des restes à payer dans la Loi de Finances Initiale, les isoler à la fin d’un exercice afin de rechercher un financement et permettre une exécution fluide de la loi de finances de l’exercice suivant.
Sur l’analyse des Rapports Annuels de Performance, la Chambre des Comptes recommande :
Au Premier Ministre, Chef du Gouvernement :
2. L’adaptation des organigrammes des administrations au contexte de la budgétisation par programmes. au MINFI et au MINEPAT :
3. de joindre aux RAP, les projets de performance annuels (PPA) et les Cadres de Dépenses à Moyen Terme (CDMT) ;
4. d’associer l’INS dans la définition des indicateurs et de leurs critères et le calcul des taux ;
5. de mieux paramétrer l’application PROBMIS pour un meilleur reporting des données ;
6. d’assurer la cohérence entre la budgétisation et l’objectif poursuivi ;
7. de déterminer dans les CDMT, les formules de calcul des taux de réalisation technique de chaque indicateur ; aux Administrations sectorielles :150
8. d’impliquer les responsables de programmes dans le contrôle qualité des RAP (relecture, vérification de cohérence et corrections des erreurs) avant leur transmission au MINFI ;
9. de faire signer les RAP produits et transmis à la Chambre des Comptes par les responsables des programmes afin qu’ils soient comptables des résultats obtenus dans les programmes ;
10. de s’assurer de la conformité entre les données des CDMT et celles des RAP ;
11. d’intégrer dans la performance des programmes, les résultats des entités sous-tutelle du secteur.
Notes :
SEND Soldes Engagés Non Décaissés
CMDT Cadres de Dépenses à Moyen Terme
RAP Rapports annuels de performance
CDT Collectivités territoriales décentralisées.