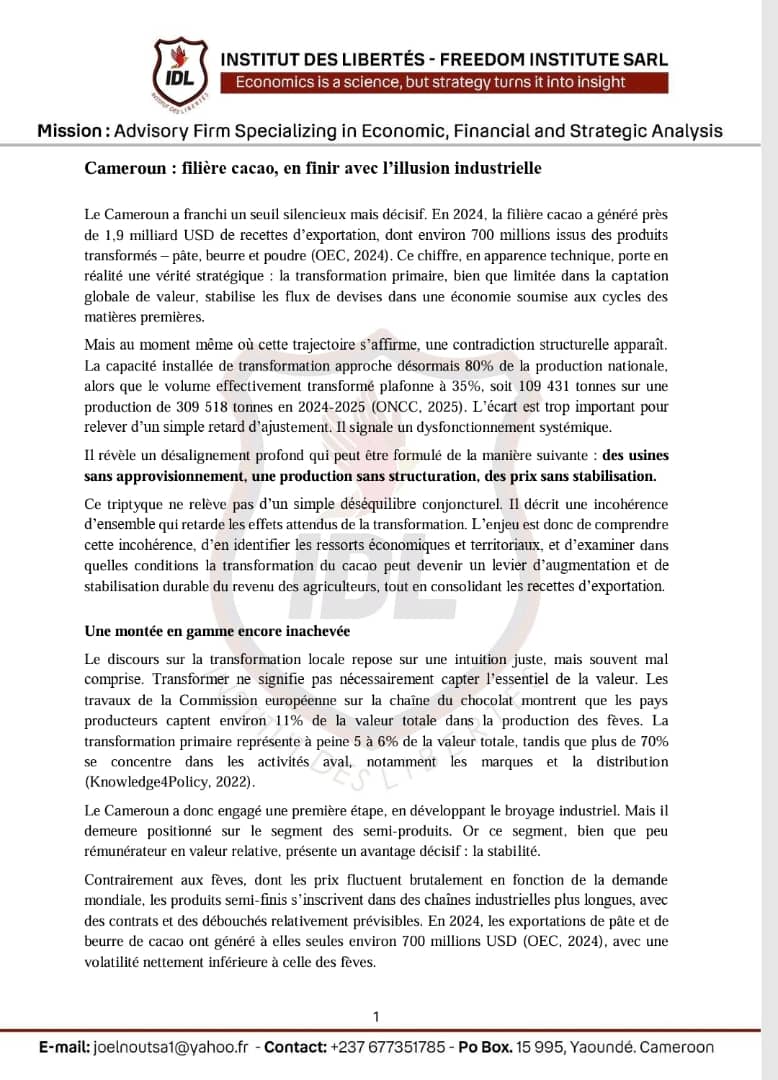

Le Cameroun est assis sur une opportunité historique, mais peine encore à la convertir en véritable levier de puissance économique. Dans une analyse structurée, le Dr Joël Teubissi Noutsa propose de dépasser l’enthousiasme ambiant pour interroger la cohérence du modèle industriel en construction. Son point de départ est clair : le cacao pourrait, à court terme, devenir la première source de devises du pays, devant le pétrole, à condition de corriger certains déséquilibres. Les performances actuelles donnent du crédit à cette hypothèse. En 2024, la filière a généré près de 1,9 milliards USD de recettes d’exportation, dont environ 700 millions issus des produits transformés.
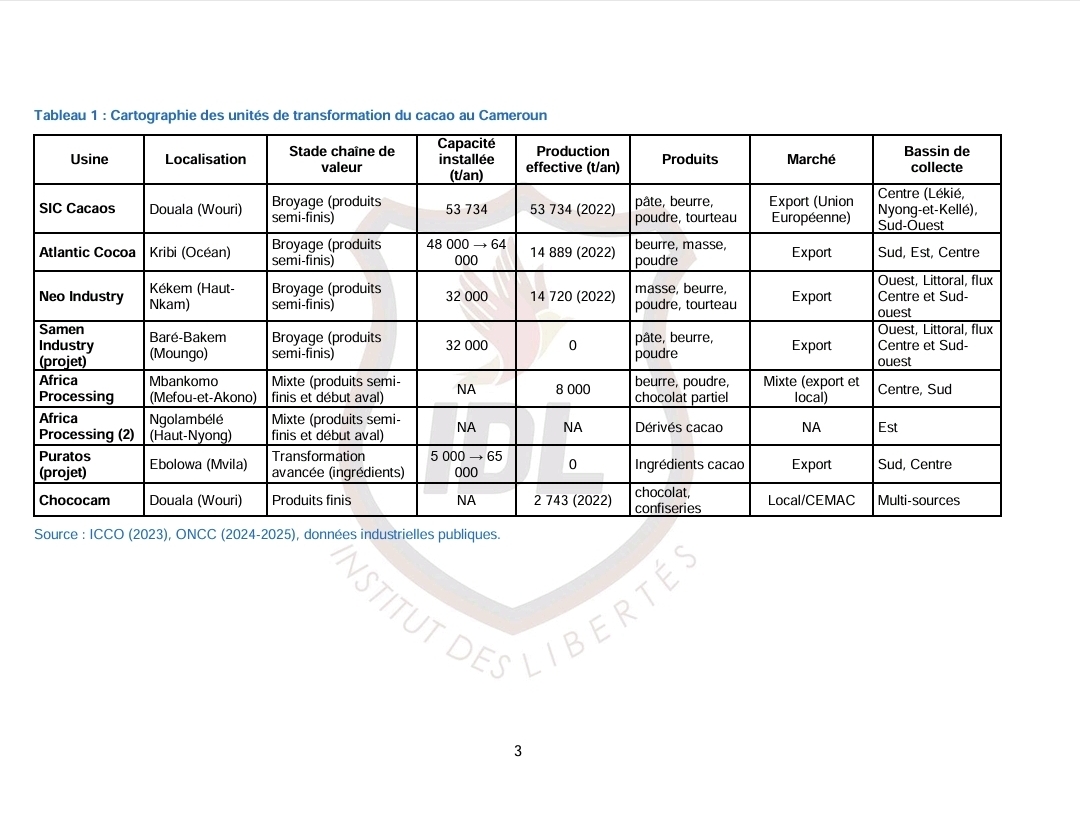
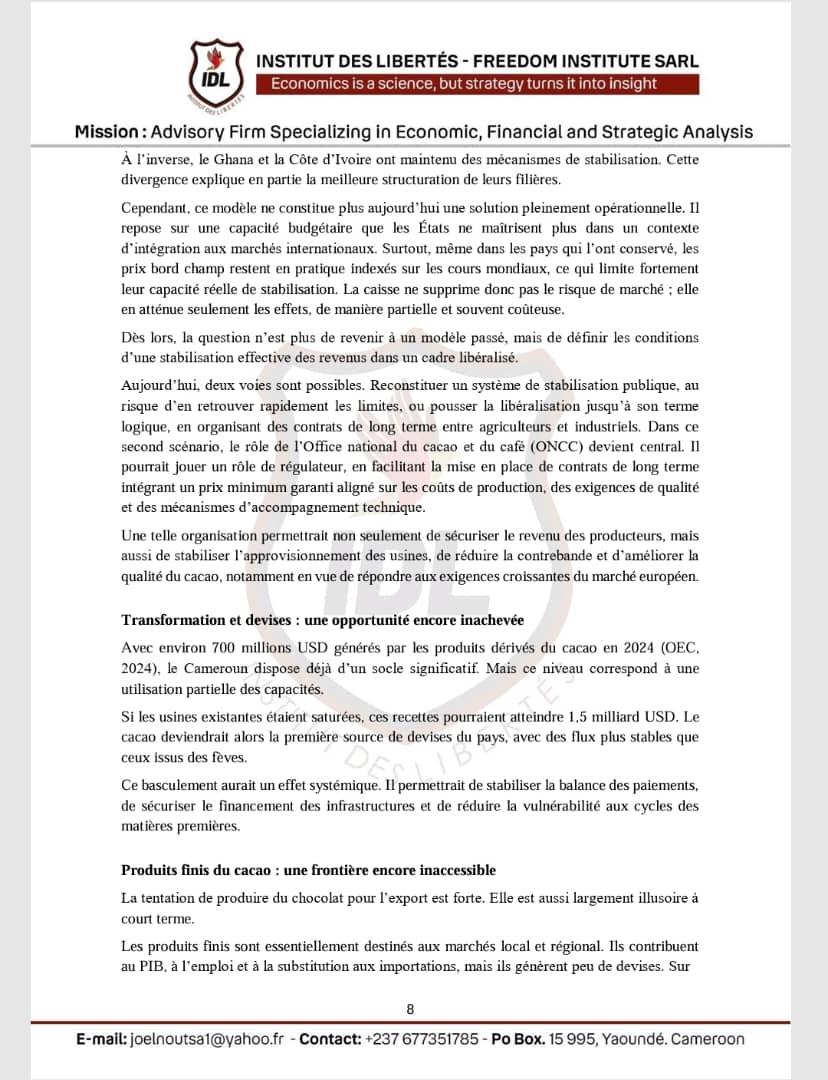
Pourtant, cette progression masque une limite importante. Les capacités industrielles existent, mais elles restent largement sous-utilisées (moins de 30 %). Or, si ces mêmes capacités étaient exploitées à hauteur de 80 %, les recettes issues de la transformation pourraient atteindre environ 1,5 milliard USD par an, plaçant ainsi le cacao au premier rang des pourvoyeurs de devises. Ce potentiel contraste avec la fragilité persistante du segment des fèves. En effet, les recettes qui en sont tirées sont passées d’environ 1,3 milliard USD en 2024 à près de 900 millions USD en 2025, sous l’effet direct de la volatilité des prix internationaux. Cette évolution rappelle une contrainte structurelle bien connue : tant que le pays reste exposé aux fèves, il demeure dépendant de cycles de prix qu’il ne maîtrise pas.
C’est précisément sur ce point que l’analyse du Dr Joël Teubissi Noutsa introduit une distinction essentielle. Contrairement aux fèves, les produits issus de la transformation primaire — beurre, poudre ou pâte — s’inscrivent dans des chaînes industrielles plus longues, structurées par des contrats et des débouchés relativement prévisibles. Leur prix est donc moins erratique, ce qui en fait un instrument de stabilisation des recettes. Autrement dit, la transformation ne doit pas être seulement envisagée comme un moyen de capter davantage de valeur, mais aussi comme un outil de sécurisation macroéconomique.
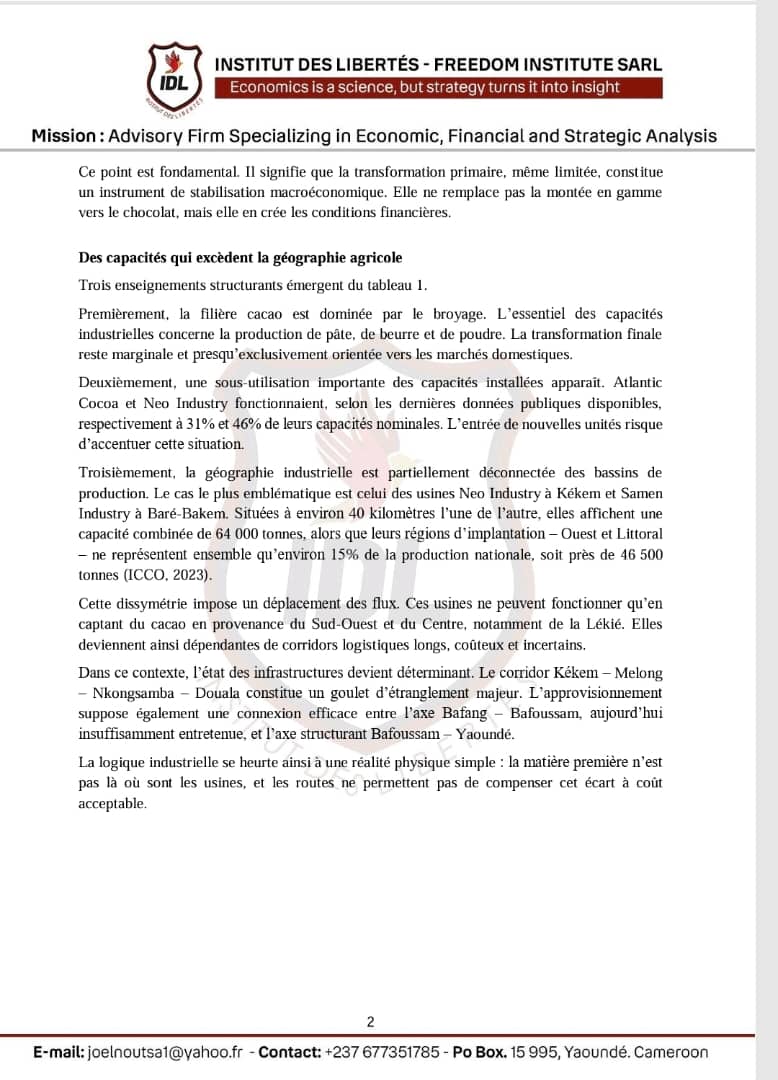
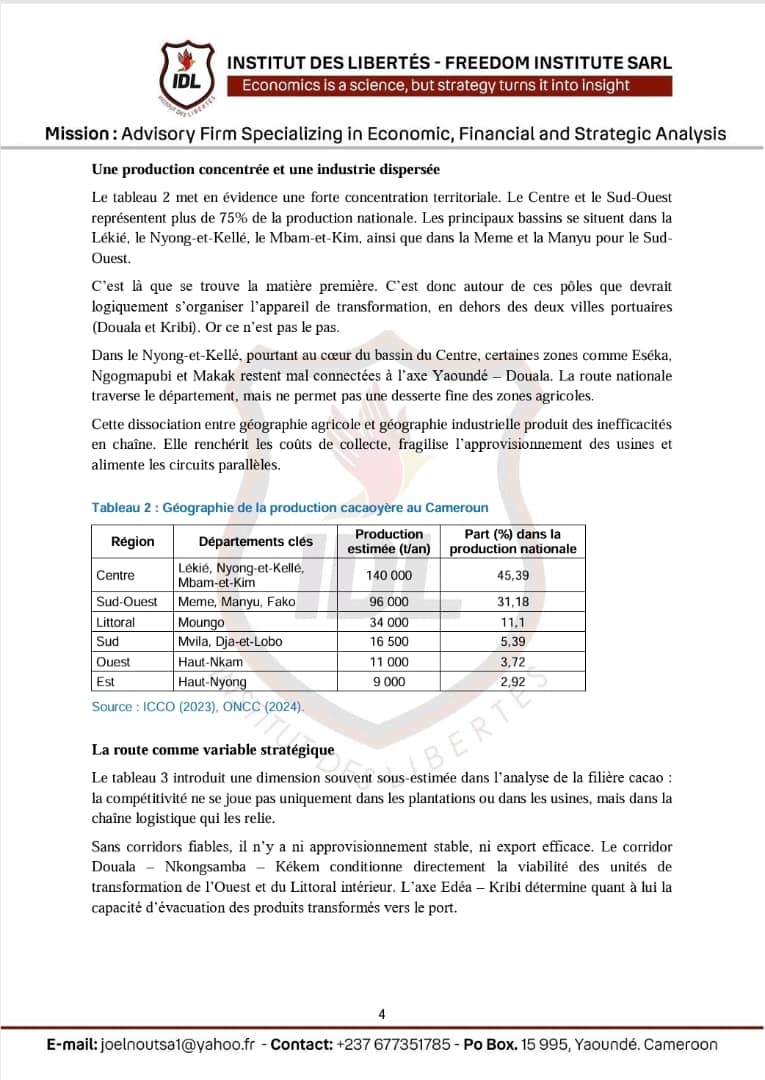
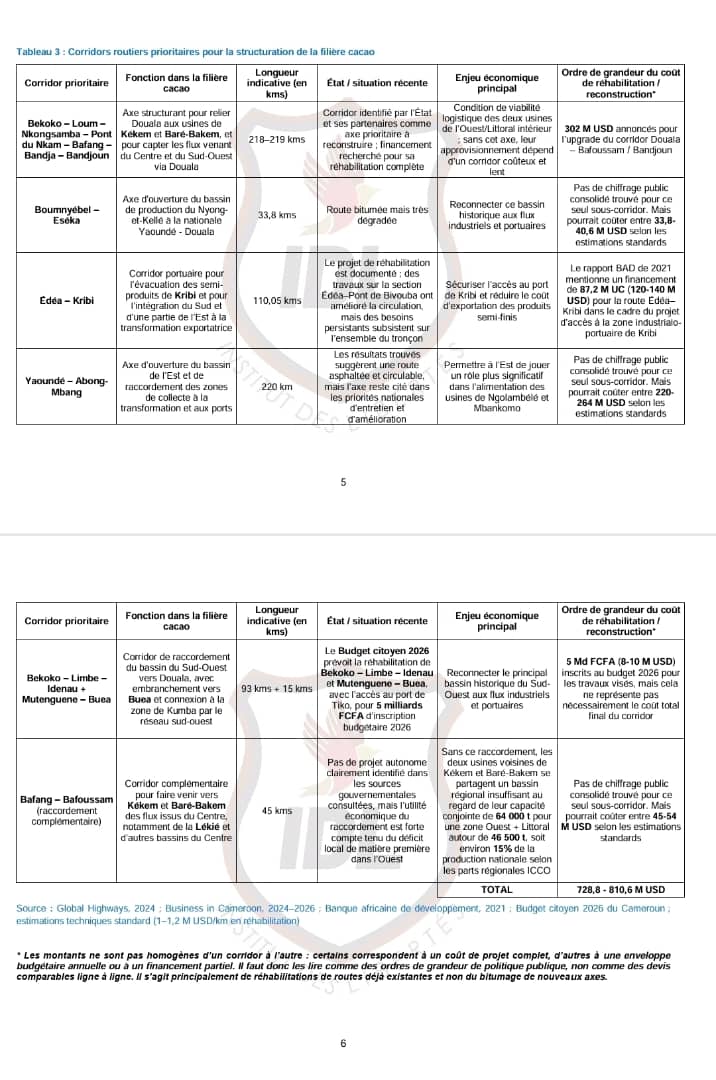
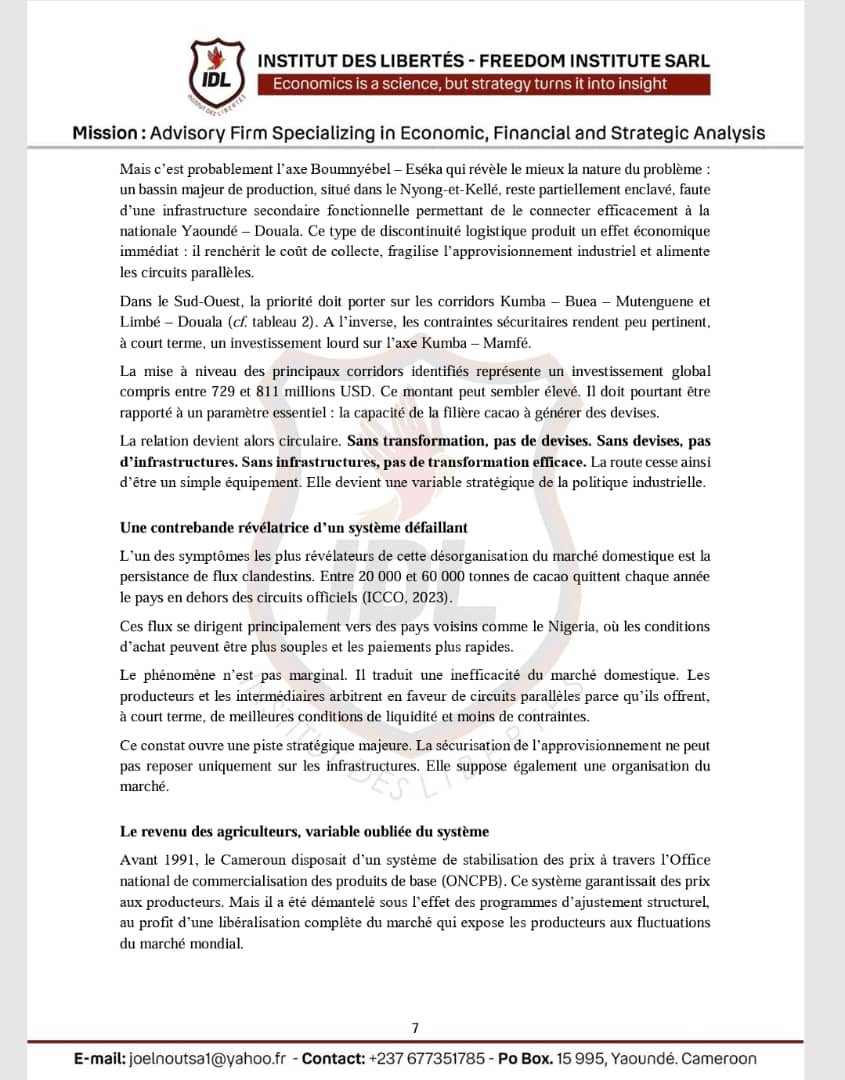
Dès lors, la question centrale devient opérationnelle : comment garantir à la fois des revenus plus stables pour les producteurs et des recettes d’exportation plus prévisibles pour l’économie. Sur ce point, l’auteur esquisse une réponse fondée sur l’organisation du marché. Celle-ci passe par la mise en place de relations contractuelles de long terme entre producteurs et industriels, intégrant des prix minimums, des exigences de qualité et des engagements sur les volumes. Un tel cadre suppose également un rôle de régulation renforcé, qui pourrait être joué par l’Office national du Cacao Café (ONCC), capable d’encadrer ces contrats et de limiter les déséquilibres. Cependant, cette structuration ne peut produire ses effets sans une cohérence plus large. Les bassins de production restent en partie déconnectés des zones industrielles, ce qui renchérit les coûts de collecte, fragilise l’approvisionnement et alimente des circuits parallèles. Dans ces conditions, la transformation, même bien intentionnée, ne peut fonctionner pleinement.
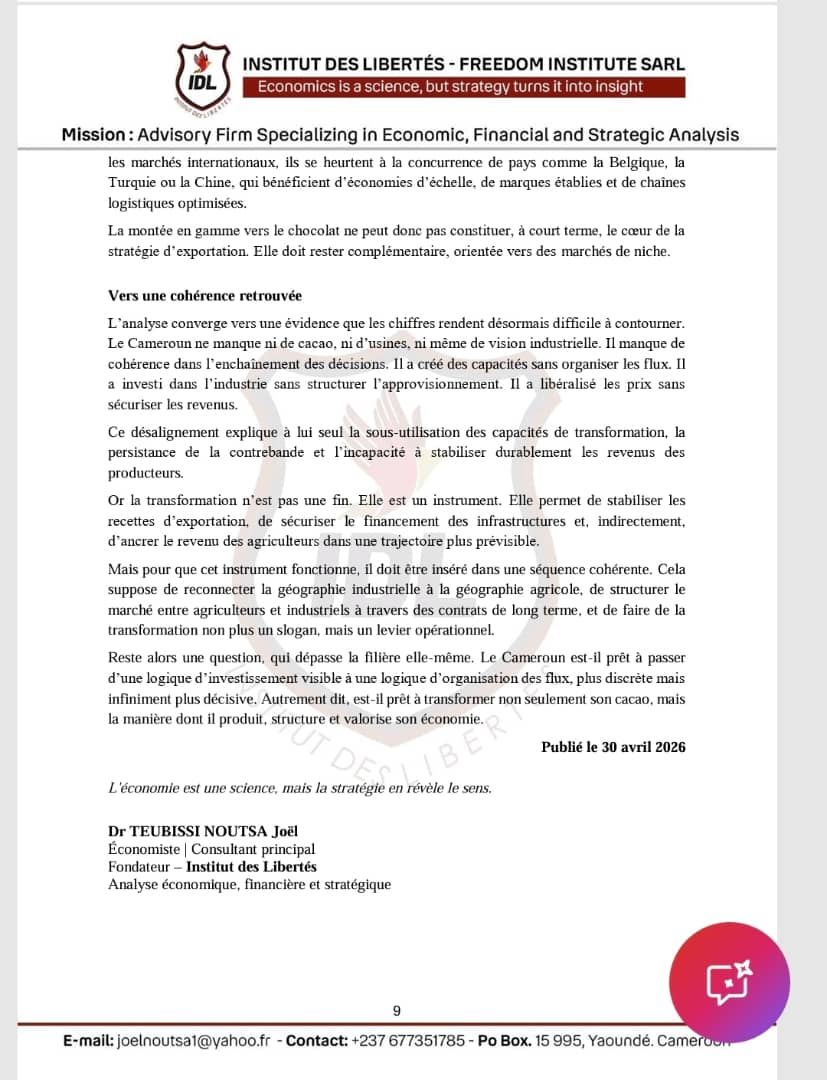
Au final, le diagnostic posé est moins celui d’un manque de ressources que d’un défaut d’articulation. Le Cameroun dispose de cacao, d’unités industrielles et d’une orientation stratégique identifiable. Mais il a créé des capacités sans organiser les flux, investi sans structurer l’approvisionnement et libéralisé sans sécuriser les revenus. Il n’est donc plus question de savoir s’il faut transformer davantage, mais comment rendre cette transformation réellement opérante.
C’est à ce niveau que se joue désormais l’enjeu. Passer d’une logique d’investissement visible à une logique d’organisation des flux, moins spectaculaire mais déterminante, apparaît comme la condition pour stabiliser à la fois les revenus agricoles et les recettes en devises.